
近期,财政部发行2026年第三、第四期储蓄国债。上述两期储蓄国债合计最大发行额为700亿元。其中,3年期品种票面年利率为1.63%,最大发行额315亿元;5年期品种票面年利率为1.7%,最大发行额385亿元。国家信用保本保息,按年付息。
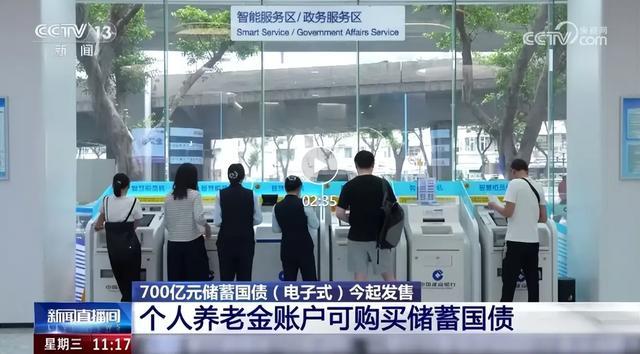
与以往不同的是,根据财政部和中国人民银行的安排,从本月起,储蓄国债首次明确正式纳入个人养老金产品范围,并专门设置了280亿元的个人养老金专属额度。
普通渠道的国债一如既往地“秒光”,但养老金专属额度却相对充裕。但一冷一热的反差背后,当下中国个人养老金制度正在经历一场静悄悄的方向性调整。
8200万“僵尸账户”的真相
要理解国债入池的分量,必须先看清个人养老金制度当下的真实处境。
截至2025年6月中旬,全国个人养老金开户人数突破1.5亿户。三年多时间,第三支柱养老保险覆盖了超过5%的成年人口,这个数字在全球范围内都算得上亮眼。但光鲜数据的另一面,是全行业心照不宣的结构性矛盾——真正常年缴费、主动投资的账户,仅占25%左右。超过七成的账户,开完户就进入了“休眠”状态,既不存钱也不投资。
这种“开户热、缴存冷”的割裂现象,根源在于产品供给与老百姓真实需求之间的严重错配。
在此之前,个人养老金账户的产品矩阵包含四大类:储蓄存款、理财产品、公募基金、商业养老保险。品类看似齐全,但每一类都存在难以回避的硬伤,恰恰击中了中国人对"养老钱"最核心的顾虑——安全感缺失。
基金类产品方面,320只养老目标基金本质上仍是权益投资。2022、2024年两轮市场调整后,不少养老基金净值回撤超过15%。对于大多数普通投资者而言,养老钱的第一要义是保本,净值波动带来的心理冲击远大于收益预期。
理财类产品同样面临信任困境。几十只养老理财产品虽标称中低风险,但资管新规打破刚兑后,净值波动已成为常态。去年多只养老理财出现阶段性浮亏,尽管幅度有限,却足以让追求"稳稳幸福"的中老年投资者望而却步。
储蓄类产品看似最安全——281只个人养老金专属存款保本保息,但利率缺乏吸引力。国有大行3年期专属存款利率普遍在1.25%左右,5年期约1.3%,虽与普通定期存款有显著差异,却要锁定到退休,流动性成本过高。
此外,商业养老保险的问题则更为突出:500多款产品条款复杂,即便是专业人士也需要花费大量时间研究,中途退保损失惨重。这种产品设计天然排斥了缺乏金融知识的普通民众。
个人养老金制度的核心矛盾由此浮现:绝大多数中国人对养老钱的诉求从来不是“高收益”,而是“不亏钱”。长期投资、复利效应、资产配置这些专业概念,在“本金安全”这个朴素需求面前显得苍白无力。
在储蓄国债进入之前,个人养老金产品体系中始终缺少一块真正的“压舱石”——一个零风险、国家背书、收益稳定、老百姓一看就懂的产品。存款有50万保额上限,理财和基金不承诺保本,只有国债是以国家信用为背书的“金边债券”。
从这个意义上说,储蓄国债纳入个人养老金,绝非简单的产品扩容,而是补上了最关键的一块信任短板。
700亿只是药引
首批280亿元的专属额度,相对于个人养老金账户上千亿的沉淀资金而言,确实只是杯水车薪。但这件事的象征意义,远远超过其实际规模。
这是一个明确的政策信号:储蓄国债不会只进这一次。未来,国债将成为个人养老金产品池中的常规品类,额度会持续扩容,期限结构也会更加丰富。我们甚至可以预判,专门的“个人养老金专属国债”大概率会在未来推出——期限可能拉长至10年、20年,利率更具竞争力,专门为养老资金提供匹配的长期资产。
国债入池只是第一步。沿着这个逻辑推演,地方政府债、政策性金融债逐步纳入个人养老金投资范围,甚至允许账户直接参与国债市场,都将是可以期待的政策方向。
对于中国养老三支柱体系而言,这是一次重要的结构重塑。
第一支柱基本养老保险,是国家兜底的保基本;第二支柱企业年金,是单位补充,覆盖面仍然有限;第三支柱个人养老金,原本定位是个人自主投资、市场化运作。
储蓄国债的加入,让第三支柱也带上了浓厚的“国家信用”色彩。相当于国家给第三支柱也托了底——个人自主缴存的养老钱,至少有一部分可以享受国家信用背书,获得确定性收益。
这种制度设计的变化,将显著提升个人养老金的公信力和吸引力。此前许多人犹豫开户,核心顾虑就是“钱放进去不安全”。国债这个选项的出现,很大程度上消解了这种担忧。
随着国债等安全资产的持续扩容,个人养老金的“缴存冷”局面有望逐步改善。保守型投资者会愿意先把钱放进账户购买国债打底,再逐步尝试其他产品。当账户资金规模积累到一定程度,个人养老金就有可能成为中国资本市场最重要的长期资金来源之一,类似美国401K计划那样,为市场注入稳定的长期资本,形成“养老-资本-经济”的正向循环。
当然,个人养老金制度的完善绝非一蹴而就。缴费上限偏低、税收优惠力度有限、领取条件刚性、产品选择仍不够丰富等问题,都需要时间逐步解决。但国债入池至少指明了一个清晰的优化方向——更加务实,更加贴近老百姓的真实需求。
算清楚,再入场
回到最实际的问题:个人养老金专属储蓄国债,到底值不值得买?
核心是算清三笔账。
第一笔:收益账——无风险收益的性价比。
本次发行的5年期储蓄国债票面利率1.7%,每年付息一次。若每年顶格缴存1.2万元全部购买国债,持有到期的5年总利息为1020元,本息合计13020元。对比同期限银行定期存款(按1.3%计算),总利息780元,国债5年多赚240元,这是确定的无风险收益。
更重要的是税收优惠的杠杆效应。个人养老金缴费税前扣除,领取时按3%税率补缴个税。以每年缴费1.2万元计算:
年应纳税所得额10万(10%税率):净节税840元;
年应纳税所得额20万(20%税率):净节税2040元;
年应纳税所得额36万(25%税率):净节税2640元;
对于20%税率的人群,实际投入9960元,却享受1.2万元本金对应的国债利息,实际收益率显著高于票面利率。这个收益水平,在当前无风险资产中已属第一梯队。
第二笔:人群账——谁适合,谁不适合。
目前三类人群购买最划算:
一是高收入、高税率群体。年应纳税所得额超过14.4万、适用20%以上税率的人群,税收优惠本身就是确定收益,每年顶格缴存买国债打底,是稳赚不赔的选择。
二是临近退休、5年之内要领钱的群体。距离退休不足5年的投资者,本金承受不起任何波动,国债正好匹配领取时间,保本保息,是最优选择。
三是极度风险厌恶型投资者。如果连银行理财都觉得不踏实,买基金睡不着觉,国债是最省心的选择,国家背书,不用操心。
反过来,两类人群需要慎重:
一是年收入低于6万、本就无需纳税的群体,税收优惠没有意义,还要锁定资金到退休,流动性损失过大。
二是二三十岁的年轻人,投资期限还有二三十年,风险承受能力强,可以小比例配置国债当底仓,大部分资金还是应该通过权益类产品博取长期收益。
第三笔:流动性账——这笔钱必须是闲钱。
普通渠道国债秒光、养老金专属额度相对充裕的核心原因,就在于流动性差异。
普通储蓄国债持有满6个月即可提前支取,虽然要扣利息,但资金是灵活的。而个人养老金账户实行封闭运行,未达法定退休年龄或不符合领取条件,不得提前支取。这笔钱放进去就是锁定几十年,不存在"急用钱强行取出"的操作空间。
这也是许多人观望的根本原因,不是产品不好,是流动性约束太刚性。所以决策前必须想清楚:放进个人养老金账户的钱,必须是确定二三十年用不上的闲钱。如果近几年有买房、买车、子女教育等大额支出计划,就不必急于缴存。
写在最后
700亿国债,是一个开始,也是一个信号。
个人养老金制度从试点到全国推开,从四类产品到国债入池,每一步都走得很稳。它告诉我们,不是为了完成KPI的面子工程,而是在一步步做实。
对于普通民众而言,再好,也得结合自身情况理性决策。要不要开户、要不要缴费、买什么产品,最终还是要根据收入水平、年龄阶段、风险偏好来判断,没有标准答案。
但至少,我们现在多了一个选择。一个很稳、很踏实、有国家背书的选择。
金猪配资提示:文章来自网络,不代表本站观点。
名鼎配资APP下载 旅途|她挑山12年,用脊背撑起家里的一片天
辉煌优配 宠物赛道火热利润却承压,中宠股份境外业务大而不强,全球化布局叙事面临考验